ד״ר שרון גרעין־טל מזמינה במיוחד אתכם, זוגות בגילאי 20+, 30+, לקרוא את המאמר כדי:להפוך חיסכון חודשי של 5,000 ל-6 מיליון ש"ח באמצעות השקעות פשוטות לטווח ארוך,
להגיע לדירת החלומות שלכם באמצעות תוכנית השקעות בנדל"ן
ולחיות בביטחון כלכלי כבר מעכשיו
כמה מילים כדי להבין למי מיועד המאמר, ואז נתחיל מהסוף.
בלי קשקושים ובלי טיפת בולשיט, החלק הראשון מציג את התוכנית הפיננסית הכי יעילה, הכי פשוטה והכי קלה ליישום, שתביא אתכם לביטחון כלכלי ותאפשר לכם להגיע ליעדים ולחלומות שיש לכם, לגדל את הילדים בנחת וליהנות מהמשפחה, ואת כל זה לעשות בלי להיות מומחים גדולים בהשקעות, בלי לקחת סיכונים מיותרים ובלי להקדיש להשקעות את הזמן היקר שלנו!
ואחרי שנבין את העיקר, נצלול לאיך –
החלק השני של המאמר עוסק בהשקעות פשוטות בשוק ההון: הפרכת מיתוסים, מה חשוב לדעת, מה המתנה הגדולה שנותן לנו שוק ההון, ממה חשוב להיזהר, מה הפוטנציאל של שוק ההון ואיך תכלס משקיעים בו.
למי מיועד המאמר -
המאמר הזה מיועד לזוגות בגילאי 20+, 30+ שבונים את העתיד שלהם ביחד.
זוגות אקדמאים או עצמאים שכבר מרוויחים יפה,
שיש להם תזרים פנוי (הכנסות פחות הוצאות) של 5,000 ש"ח ויותר,
שהם עסוקים, עובדים, מוצלחים,
אבל מנגד מבינים שהם עובדים קשה בשביל הכסף, אבל הכסף שלהם לא עובד בשבילם כי הם לא יודעים מה לעשות איתו, ולכן הכסף שלהם לא מממש את הפוטנציאל שלו ולא ממקסם את עצמו, כי אין להם תוכניות ספציפיות עבורו.
בשלב הזה של בניית החיים המשותפים, בדרך או בתהליך של הרחבת המשפחה, ברור לנו שיש לא מעט הוצאות בחיים.
אתם כבר מבינים שגם אם אתם חוסכים 5,000 ש"ח בחודש, שהם 60,000 ש"ח בשנה, מהכסף הזה אתם לא תהיו עשירים ואפילו לא תחיו ברווחה כלכלית.
ועוד לא דיברנו על חופשה פה ושם, קצת בילויים, לאכול בחוץ ולצאת למסעדה מדי פעם, ובכלל לחיות ברמה כיפית ומהנה, עם ביטחון כלכלי ושקט נפשי, בלי להילחץ על כל שקל.
האמת היא שאת הכסף הגדול לא עושים מעבודה וחיסכון אלא מהשקעות.
וכדי לחיות כמו שאתם רוצים אתם חייבים ללמוד איך משקיעים בצורה נכונה.
כאשר משקיעים בצורה נכונה, אתם יודעים להפוך עשרות אלפי שקלים למאות אלפי שקלים ומאות אלפי שקלים למיליונים, והכל בצורה עקבית, פשוטה ובמינימום סיכון וטרחה.
תכל'ס, אם יש לכם 5,000 ש"ח פנויים מדי חודש והון של כ- 400,000 ש"ח, אתם יכולים לגרום לכסף שלכם לעבוד בשבילכם ולמקסם אותו גם על ידי השקעות בשוק ההון וגם באמצעות קניית דירה בישראל, כדי שתוכלו לחיות בטוב, לגדל את הילדים בנחת וליהנות מהמשפחה.
אם גם אתם נמצאים במערכת יחסים ארוכה וכבר מתחילים לתכנן את העתיד ואת החיים המשותפים
או שאתם נשואים טריים
או שאתם זוגות צעירים עם ילדים קטנים,
וגם אתם:
* חשים תחושת פספוס ותסכול מזה שאתם לא יודעים איך להגדיל את הכסף שלכם – כי שמעתם שהכסף יודע לעבוד בשבילכם ולמקסם את עצמו, אבל אתם לא יודעים איך בדיוק לעשות את זה ככה שיתאים לחיים שלכם
* מרגישים שאתם מבזבזבים הזדמנויות השקעה
* רוצים לישון בשקט בלילה ולא להיות מוטרדים יותר מכסף
* מעוניינים פעם אחת ולתמיד להבין מהן האפשרויות להשקעה נכונה
* רוצים למקסם את הכסף מבלי לקחת סיכונים מיותרים
* חוששים מפני ירידה ברמת החיים בעתיד
* לא רוצים להמשיך לעבוד עד גיל הפנסיה – כי מה נסגר עם המעגל של עבודה-הוצאות-עבודה-הוצאות – ורוצים לראות שיש לכם את האפשרות עוד כמה שנים אפשר להוריד הילוך
* רוצים לדעת איך בדיוק לעזור בעתיד הילדים – למשל בלימודים, בחתונה או עם הון ראשוני לדירה לכל ילד
* מפחדים שיגיע הרגע שבו תאלצו להסביר לילדים שלכם שאמא ואבא לא ניהלו טוב את הכסף ולא השקיעו ולכן אין לכם דרך לעזור להם
* לא יודעים איך יוכלו להגיע לדירה יפה במקום טוב
* לא רוצים לשלם שכירות גבוהה לאורך שנים.
* רוצים לחיות ברמת חיים גבוהה, שהכסף לא יגביל אתכם בבחירות בחיים, רוצים לחיות טוב.
* מרוויחים הרבה אבל מרגישים שרוב הכסף בורח להם בין האצבעות ולא באמת רואים אותו
* רוצים לגדל את הילדים ולא להיות חייבים לעבוד המון שעות
* המצב הכלכלי והחוסר באסטרטגיה כלכלית גורמים לחיכוכים וריבים בזוגיות
*פתאום מרגישים שיש לכם אחריות על הבית העתידי אבל לא יודעים איך באמת להבטיח את ההצלחה הכלכלית עבור המשפחה
אז קודם כל חשוב לי שתדעו שאתם לא לבד!
הרוב המכריע של צעירים בגילאי 20-30, אקדמאים ומוכשרים, שיש להם קריירות מצליחות לפניהם ומשתכרים מעל הממוצע, לא יודעים איך למקסם את הכסף שלהם ולהגדיל את ההון בצורה משמעותית לאורך הזמן. מדובר באנשים רציניים שיצליחו בעבודה קשה לחסוך בהמשך הדרך מאות אלפי שקלים ואולי אפילו כמה מיליונים בודדים ועדיין הם מרגישים שאין להם מושג איך לנהל את הכסף שחסכו עד עכשיו וגם את הכסף שעוד יגיע באופן שוטף, ואיך להשקיע אותו כדי שהוא ימצה את הפוטנציאל שלו.
כתוצאה, תמיד מגיעים רגעים כאלה שגורמים לנו לא להבין איך אנחנו כן אמורים לנהל את הכסף שלנו, כדי שהחיים שלנו טובים, נחיה בביטחון כלכלי ונוכל לדאוג לנו וליקרים לנו:
* הרגע שמבינים שכאשר אנחנו משלמים משכנתה או שכירות ובנוסף גם לגן פרטי לילד (או לשניים…), אז זהו, אין כבר כל כך כסף פנוי מדי חודש. צריך תוכנית בשביל לעבור את החיים היקרים האלה! אנחנו רוצים גם ליהנות מהחיים, לגדל את הילדים בנחת, ליהנות מהמשפחתיות ועדיין לחיות בביטחון כלכלי ובנחת.
* הרגע שבו אנחנו מבינים שעוד כמה שנים (הזמן טס!) אנחנו כבר רוצים לעזור לילדים עם סכום יפה שיאפשר להם להתחיל את החיים ברגל ימין (כמו שההורים עזרו לנו או דווקא כי אנחנו לא קיבלנו עזרה מההורים ואנחנו רוצים לפעול אחרת!), ולא ברור לנו איך עם כל ההוצאות שיש נצליח לצבור גם את הסכום הזה…
* הרגע שבו מבינים שהחיים זה עבודה ועומס ומעט רגעים פנויים שאנחנו צריכים להילחם עליהם, ואנחנו שואלים את עצמנו האם ככה זה יימשך לתמיד… יש לנו עוד הרבה עשרות שנים לעבוד לפנינו! (אלא אם נתכנן אחרת ונתחיל להתכונן לזה כבר מעכשיו…)
זה קורה לכולנו –
אנחנו מגיעים הביתה בשבע בערב אחרי יום עבודה ארוך ונסיעות בפקקים. גמורים. ויודעים שאנחנו צריכים לקום שוב מוקדם בבוקר להתארגן לעבודה.
אין הרבה זמן לזוגיות, אין זמן לעצמנו, צריך עוד לדאוג לבית ולעשות קניות, לעשות כביסות, הכלים מחכים בערמה בכיור. ובתכל'ס, יש לכם אולי שעה מתוך 24 שעות בשביל עצמכם. חיים מסופ"ש לסופ"ש.
יש הרבה עומס, ואנחנו מוכנים לעבוד קשה, אבל לא מוכנים קשה כל החיים. אם כרגע אתם לא רואים מוצא ואיך זה יכול להשתפר – אז תמשיכו לקרוא.
חלק 1:
תוכנית פיננסית יעילה פשוטה וקלה ליישום
הנה התכנית הפיננסית שתגרום לכם למקסם את הכסף שצברתם עד כה וגם את הכסף שעוד תכניסו בעתיד:
- פנסיה וקרן השתלמות כדי להגיע לפרישה מוכנים.
- (אם אין קרן השתלמות במקום עבודה – שווה לשקול לפתוח עסק ולו בשביל זה)
- קרן חירום כדי להיות מכוסים במקרים שבהם אין הכנסות.
- ביטוחים כדי להיות מכוסים במקרים קיצוניים.
- דירה יחידה שנושאת הטבות מימון ומיסוי. לעיתים נדרשת כאן תכנית רב שלבית שתכלול כמה סבבים. עם מינוף מתאים, כמובן. כדי להגדיל את הרווחיות (אבל חלילה לא להגזים כדי לא לסכן את עצמנו).
- השקעות בשוק ההון שיאפשרו לנו להגשים את המטרות שלנו.
זה כל הסיפור.
בואו נפרט על התהליך –
תכנון הוצאות אל מול ההכנסות שלנו:
מתחילים עם תכנון – שימו לב: תכנון ולא מעקב – של כלל ההוצאות שלנו אל מול ההכנסות, כאשר יש לוודא שההכנסות גבוהות מההוצאות ושנשאר לנו גם כסף פנוי להשקעות, זה נקרא תזרים פנוי.
לרוב, בתכנון ההוצאות אנחנו נוטים להתייחס רק להוצאות החודשיות השוטפות כמו שכר דירה וחשבונות שונים. ואז, שאר ההוצאות – שבהחלט קיימות גם אם מתעלמים מהן – תופסות אותנו לא מוכנים. לכן, התכנון כאן הוא יסודי ביותר ולוקח בחשבון שההכנסות החודשיות שלנו צריכות להספיק למגוון של הוצאות: לא רק להוצאות החודשיות כפי שפירטנו, אלא גם להוצאות שנתיות (כמו טסט או נופש), להוצאות מחזוריות (כמו החלפת רכב או שיפוץ בבית) ולהוצאות חד פעמיות (כמו חתונה או לידה).
חשוב להגדיר את המטרות שלנו, כדי שנתחבר אליהן ותהיה לנו יותר מוטיבציה מאחר ונרגיש חיבור לאירועים שעוד יגיעו – הטיול שאנחנו מתכננים לאירופה, בת המצווה של הילדה, החתונה של הילד, לימודים מעשירים לנו, ביטחון כלכלי, פרישה מוקדמת ועוד. אחרי שאנחנו מוכנים לכל ההוצאות וכל המטרות והיעדים שהגדרנו, שום דבר לא יפתיע אותנו ואפשר את יתרת הכסף להשקיע בנחת, לטובת מטרות שאנחנו אפילו עדיין לא יודעים שאנחנו רוצים. כדי לאפשר לנו את חופש הבחירה, כדי שכשנרצה להגשים חלום שלנו או של היקרים לנו, נוכל לאפשר את זה כלכלית.
לאחר שתכננו את ההוצאות והמטרות הצפויות שלנו, פאנל הסיכום של תכנית פיננסית מותאמת אישית שמבוססת על הצבת מטרות אפקטיבית ומשמעותית ייראה כך (חשוב לציין שהתכנית שלהלן אינה מהווה המלצה חלילה ושיש להתייעץ עם איש מקצוע ולהתאים את התכנית אלינו באופו אישי):
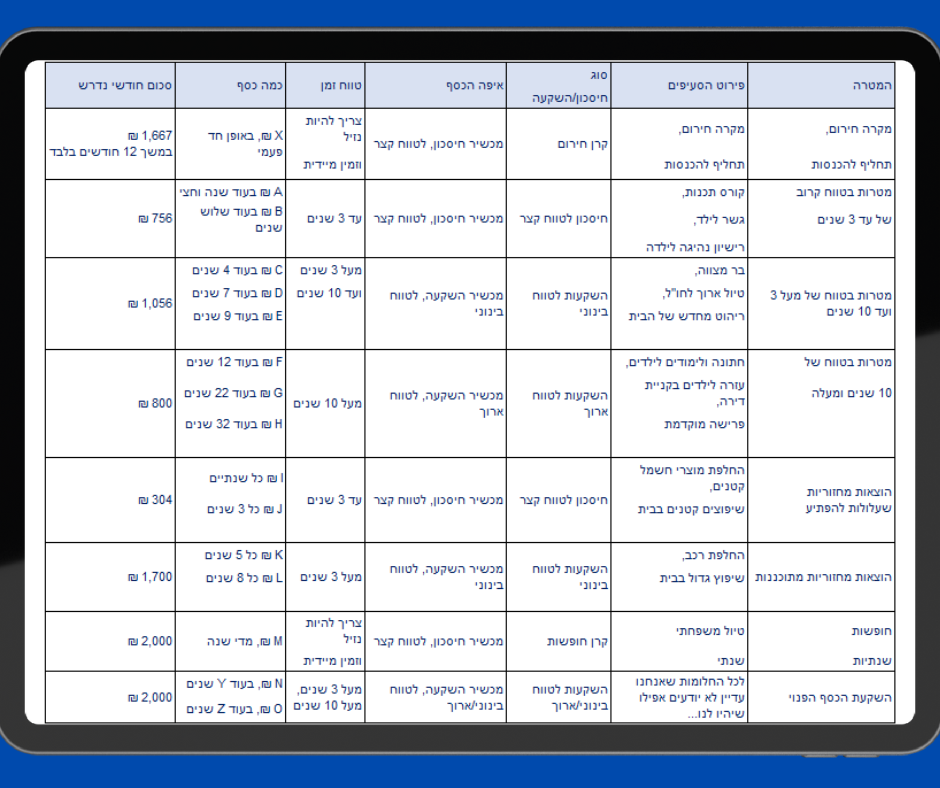
הסבר מתמטי קצר לגבי המספרים הקטנים החודשיים הדרושים כדי ליצור הון סופר משמעותי
מתוך דה מרקר:
-
אם נשקיע 600 ₪ מדי חודש, יהיה לנו הון של מיליון ₪ בעוד 35 שנים!
קל לחשב מהדוגמה של דה מרקר, ששמנו מהכסף שלנו 600 * 12 חודשים * 35 שנים = 252,000 ₪.
וראו זה פלא – סיימנו עם הון של מיליון ביד! הריבית דריבית היא כוח העל הפיננסי שמאפשר את הקסם הזה והיא עובדת הכי טוב בהשקעות לטווח כמה שיותר ארוך.
מהצד השני של המשוואה, שימו לב שאם נרצה לצבור הון של 1,000,000 ₪ בעוד 35 שנים, אין צורך להשקיע כל חודש מיליון ₪ חלקי 420 החודשים שיש ב-35 שנים, שזה יוצא 2,381 ₪ מדי חודש, אלא רק 600 ₪ בלבד! וזה – ההסבר של המספרים הקטנים בטבלה, שמצטברים לכדי הון עצום שקשה לדמיין אותו. (האמת העצובה היא שלרוב המכריע של האנשים קשה ממש להבין את הפוטנציאל של הכסף שלהם. וזה כנראה אומר שמתקיים גם בזבוז רציני של הפוטנציאל של הכסף שלכם. ולכן כתבתי את המאמר הזה...)
היישום באמצעות שיטת 'ההשקעות הפשוטות'
היישום של כל שורה ושורה בפנאל הסיכום המוצג למעלה הוא באמצעות השקעות פשוטות.
צריך להבדיל בין השקעות בסיכון גבוה שמתאימות לטווח ארוך, השקעות בסיכון בינוני שמתאימות לטווח בינוני וחסכונות לטווח קצר שכמעט ואינם מסוכנים:
השקעות לטווח ארוך: אפשר להשקיע עצמאית באמצעות רכישת קרנות סל או מחקות של מדדי מניות מובילים או באמצעות מסלול בסיכון מוגבר (מנייתי, מחקה מדד) במכשירים הפיננסים השונים (קרן השתלמות, קופת גמל להשקעה, פוליסת חיסכון). חשוב להבין את ההבדלים בין האפשרויות ואת היתרונות והחסרונות, על מנת להתאים את ההשקעות אליכם, למטרות שלכם וליכולת שלכם לשאת סיכונים.
השקעות לטווח בינוני: באופן מפתיע, דווקא בניית תיק השקעות לטווח הבינוני, היא המורכבת יותר. ברמת העיקרון אפשר להשקיע עצמאית בתיק שמשלב השקעה עצמאית באמצעות קרנות סל או מחקות של מדדי מניות מובילים עם אגרות חוב והשקעות סולידיות אחרות. או לחילופין אפשרות אחרת ליישום השקעות לטווח בינוני היא באמצעות מסלול בסיכון בינוני (מסלול כללי) במכשירים הפיננסים השונים (קופת גמל להשקעה, פוליסת חיסכון).
חסכונות לטווח קצר: אפשר לחסוך באמצעות פיקדונות בנקאיים או קרנות כספיות. מה עדיף? תלוי בתנאי השוק ובאינפלציה ובמיסוי. כדאי להבין מהם השיקולים לכאן או לכאן, על מנת שהכסף שלנו ישמור על ערכו ולא יישחק על פני הזמן.י
הערה:
- אם הכלים הפיננסים בשלושת הפסקאות האחרונות אינן מוכרים או מובנים לכם, שווה להשקיע (באמת שלא הרבה) זמן ולהבין את היתרונות, החסרונות וההבדלים ביניהן ולבחור בזהירות. מוזמנים ליצור איתי קשר על ידי השארת פרטים בעמוד זה.
אזהרה חשובה ביותר:
-
התוכנית הפיננסית המוצגת כאן הינה היעילה ביותר, הפשוטה ביותר והקלה ביותר ליישום. היא תגרום לכם למקסם את הכסף שצברתם עד כה, כדי שבעוד כמה שנים תוכלו כבר להוריד הילוך בעבודה, להנות יותר מהחיים ולדעת שגם הילדים שלכם מסודרים.
מה שנותר לכם זה להבין איך מנהלים את הכסף על פני הזמן! זה נושא חשוב מאין כמוהו שלא נידון כמעט בשום מסגרת כזו או אחרת של קורסים פיננסים או תהליכי ייעוץ. הרוב המכריע מתרכזים ב-כאן ועכשיו, וזה מתכון לאסון. אבל, הפעם מדובר באסון פוטנציאלי אמיתי שמהווה סכנה ממשית לכסף שלכם.
אפשר לכתוב ספר שלם על ניהול התוכנית הפיננסית בכלל והכסף בפרט על פני הזמן. היי! אולי *אני* אכתוב את המאמר הבא שלי על זה. אבל עד שזה יקרה, קחו את האזהרה שלי בכובד הראש הראוי ולימדו היטב נושא זה עוד לפני שאתם יוצאים לדרך ומיישמים את התוכנית הפיננסית שלכם!
לאחר שייעדנו סכום חודשי מתוך ההכנסות החודשיות למגוון סוגי ההוצאות העומדות בפנינו – הוצאות חודשיות, הוצאות שנתיות, הוצאות מחזוריות והוצאות חד פעמיות – אנחנו מוכנים לכל תרחיש ואת יתרת התזרים החודשי הפנוי (ההכנסות פחות כל ההוצאות), נבחר איך להשקיע על מנת שישרת את חופש הבחירה שלנו ביישום המטרות העתידיות שאנחנו אפילו עדיין לא יודעים שאנחנו רוצים, אבל עוד נרצה.
אפשרות אחת לכסף הפנוי היא להיכנס לנדל"ן ולרכוש דירה יחידה בארץ.
מבלי להיכנס לשאלה מי יגור בדירה – אתם או השוכרים, עסקה כזו של דירה יחידה בארץ יכולה להיות סופר כדאית אם עושים אותה נכון. עסקה כזו יכולה לתת תשואה שנתית דו ספרתית!
אם אתם רוצים להגיע לדירת החלומות שלכם ואין לכם כרגע הון עצמי מספק כדי לקנות אותה, תכנית השקעו בנדל"ן בארץ בהחלט יכולה להוביל אתכם לדירת החלומות שלכם. מה שחשוב זה להיכנס לתחום הנדל"ן כמה שיותר מוקדם.
מדוע עסקת נדל"ן של דירה יחידה בארץ יכולה להיות ממש רווחית ומשתלמת אם עושים אותה נכון?
יתרונות המימון והמיסוי של דירה יחידה בארץ הופכות עסקה כזו למשהו שקשה לנצח אותו:
* פטור ממס רכישה של 8%
* פטור ממס שבח
* תוכלו לקבל מהבנק מימון של עד 75% משווי הדירה
* אפשרויות להשלמת ההון העצמי הנדרש לבעלי הכנסה גבוהה ויציבה (את זה לעשות בזהירות!!! צריך להבין לעומק איך עושים את זה ומהן ההשלכות האפשריות. יכול להיות סופר מסוכן!)
כל הזמן אומרים שלא חייבים לגור בדירה משלנו ושהנדל"ן בארץ הוא מאד יקר. אבל – יתרונות המימון והמיסוי של דירה יחידה הופכות אותה לעסקה כזו שקשה למצוא לה חלופה אטרקטיבית יותר. מי שלא יודע, פשוט מפסיד… (לא משנה מי גר בדירה הזו, אנחנו או שוכרים).
יש לי עוד המון מה לומר על נדל"ן – למגורים או להשקעה. נדל"ן מהווה חלק חשוב בתיק הנכסים של כל משפחה בישראל. אבל, לטובת חוויית הקריאה, אני מקצרת כאן.
אחרי שיש לנו קרן חירום, השקענו בשוק ההון בהתאם למטרות שלנו ורכשנו דירה יחידה בארץ, אנחנו יכולים לישון בשקט בלילה. זהו. יש לנו תכנית עבודה פיננסית שתגדיל לנו את ההון, תאפשר לנו לחיות בנחת ותוביל אותנו להגשמת המטרות והחלומות שלנו.
הנה כתבה מ'דה מרקר' שממחישה מה מטריד אנשים, רגע לפני שהכל נגמר – לא המשפחה. לא ההישגים. נדל"ן!
רוצים שנבנה ביחד תוכנית פיננסית מותאמת אישית גם עבורכם?
השאירו פרטים ונציג שלנו יחזור אליכם בהקדם
או שאפשר פשוט לשלוח וואטספ למספר הזה - מכאן
לפני שאנחנו ממשיכים, בואו נכיר.
הנה כמה מילים עליי:
היי, אני שרון גרעין טל, מתמחה בניהול הכסף, בהשקעות בשוק ההון ובנדל"ן ובפסיכולוגיה שמאחורי ההשקעות, מאז 2006.
אני דוקטור למימון ופיננסים, חוקרת ומרצה בכירה וחברת סגל בחוג לכלכלה וניהול באקדמית עמק יזרעאל ובנוסף מרצה בחוג לכלכלה באוניברסיטת חיפה.
כמו כן, אני הבעלים והמנהלת של 'גרעין – ייעוץ פיננסי מתקדם' ועוסקת בייעוץ, ליווי, הדרכות, הרצאות ועוד בתחומים הפיננסים.
במקביל לכל זה, אני בעצמי פעילה בתחום ההשקעות בעיקר בשוק ההון ובשוק הנדל"ן ויש לי ניסיון פרקטי והיכרות עמוקה בתחומים אלו.
חלק 2:
השקעות פשוטת בשוק ההון
מיתוסים לגבי שוק ההון:
הנה כמה מיתוסים לגבי שוק ההון שכדאי שנשבור כמה שיותר מהר, על מנת שזה לא יהיה מה שיעצור אותנו מלהשקיע:
שוק ההון יכול להיות סופר מסוכן. אבל הוא לא חייב להיות. זה ממש תלוי איך משקיעים בו. שוק ההון זה שם לתחום ממש רחב שכולל בתוכו מגוון אפשרויות השקעה ומכשירים פיננסים. שוק ההון יכול ממש להיות כמו קזינו, כמו הימורים. אבל זה ממש לא חייב להיות ככה. לא אם זה תיק מפוזר שמותאם למטרת ההשקעה ולטווח ההשקעה שלנו. במקרה הזה, שוק ההון הופך להיות נטול סיכונים מיותרים. ממש השקעה שיכולה להיות ממש פשוטה, בטוחה ורווחית אם מבינים מה אנחנו עושים ובוחרים נכון את מה שמתאים לנו ולמטרות שלנו.
בנוסף, כשמשקיעים בשוק ההון באופן הזה, לא באמת חייבים להכיר ממש טוב את המניות ולהבין במהלכים הכלכליים הגלובליים. יש אפשרות להשקיע בעצמנו באופן הכי פאסיבי שיש או להיעזר במכשירים מנוהלים.
השקעות פשוטות בשוק ההון:
בטווח הקצר, השקעה במניות בשוק ההון אכן יכולה להיראות ולהרגיש כמו נסיעה ברכבת הרים. בקטע רע, כמובן. הסיכון הגבוה הזה נשמע מפחיד ומאיים. אבל, כאמור, השקעה נכונה בתיק מפוזר ובהתאם למטרות בתוכנית הפיננסית ולטווח ההשקעה שלנו, מפחיתה את הסיכון לכדי הסיכון המינימאלי שיש לקחת על מנת להרוויח.
למשל, להשקעות פשוטות לטווח ארוך בשוק ההון יש המון כוח ויתרונות מאחר והן מאפשרות לכל אחד ואחת מאיתנו – אנשים רגילים לגמרי שלא מתמחים בהשקעות – להפוך חיסכון חודשי של 2,000 ש"ח ל-2.4 מיליון תוך 30 שנה (פי 3.333 על הכסף!) באופן פאסיבי שיבטיח את העתיד הכלכלי שלנו כבר מעכשיו, בלי סיכונים מיותרים, בלי פחדים וחששות ובלי סכומי כסף גדולים.
הערות חשובות על השקעות פשוטות בשוק ההון:
- שיטת ההשקעות הפשוטות היא סולידית מאוד, בעיקר לטווחי זמן ארוכים, אבל לא רק – ההיסטוריה מראה ששוק ההון יודע לתת תשואה שנתית ממוצעת של 7% לפחות בהשקעות לטווח ארוך. בשביל לסבר את האוזן, תשואה שנתית ממוצעת של 7% זה אומר להכפיל את הכסף כל עשור. וזה מגיע בלי סיכונים מיותרים ובלי צורך להיות מומחים גדולים בהשקעות.
- מה זה אומר שלא צריך מומחיות בהשקעות? יש מכשירי השקעה מובנים ופשוטים שמאפשרים השקעה בלי מומחיות. צריך פעם אחת להבין איזה מכשירים יש, מה המאפיינים שלהם ומה הכי מתאים לכם ולמטרות שלכם, ואז אפשר לשגר את הכסף ולשכוח. כזה פשוט.
- אפשר להתחיל מאלפי – ואפילו ממאות – שקלים פנויים בחודש. באמת שלא דרושים סכומים גבוהים. ועדיין, העניין בהשקעה של אלפי שקלים פנויים בחודש, זה שהם מצטברים לאט-לאט לסכומים ממש יפים של מיליונים. כמעט בלי ששמנו לב.
הדברים האלה מבוססים – אנחנו מדברים על השקעות שמבוססות על מחקרים מעמיקים והוכחו שוב ושוב בתור היעילות ביותר. וגם – הן הכי פשוטות ולא דורשות התעסקות מיוחדת. אם נתמיד, ההיסטוריה מראה שבסוף תקופה של 30 שנים יצטברו שם מיליונים.
קחו לדוגמה את החיסכון הפנסיוני שלכם בקרן הפנסיה. האם ידעתם שהוא ממילא מושקע בשוק ההון? אם תשימו לב, הסכום שמצטבר לכם בקרן הפנסיה גדול מסך ההפקדות שלכם לפנסיה. בדיוק בזכות התשואה השנתית המצטברת. אותו הסיפור בדיוק עם קרן ההשתלמות. למשל, על כל הפרשה חודשית של 1,000 ₪ לקרן הפנסיה, אחרי 37 שנים סך ההפרשות הוא 1000 ש"ח לחודש כפול 37 שנים כפול 12 חודשים בשנה, שזה שווה ל- 444,000 ש"ח, אבל בזכות התשואה המצטברת יעמוד לרשותנו בסופו של דבר סכום של מעל 1,280,000 ש"ח.
רואים את זה יותר ויותר טוב ככל שעובר הזמן. האפקט הזה של הריבית דריבית עובד חזק מאד בהשקעות לטווח ארוך. אבל הנה אזהרה חמורה מראש – אם תתמהמהו, תחכו, תמתינו ותגיעו למצב שאין לכם טווח השקעה ארוך – כל העניין הזה לא יעבוד ואתם תחמיצו את ההזדמנות. אך אל דאגה! אם לא עליתם על הרכבת שנקראת "השקעות לטווח ארוך", חשוב שתדעו שהרכבת של "השקעות לטווח בינוני" עדיין לא יצאה מהתחנה. רק עשו טובה, ואל תפספסו אותה. כי לרכבת של " השקעות לטווח קצר" אין כלום ושום דבר להציע לכם.
כמה מילים על טעויות נפוצות בשוק ההון:
טעות אחת נפוצה בשוק ההון היא להשקיע במניות בודדות – ממש לבחור אותן אחת-אחת כי אנחנו חושבים שהשווי שלהן יעלה ואולי אפילו יתפוצץ. השקעה כזו במניות בודדות חושפת אותנו לסיכון סופר גבוה. אפשר למנוע את זה בקלות על ידי השקעה בתיק מפוזר היטב שיכיל מאות מניות ממש בקלות.
טעות מספר 2 בבחירת מניות בודדות היא, שצריך להמשיך לנהל את התיק ולהחליט – האם להשאיר את המניות? האם למכור אותן? האם להכניס במקומן מניות חדשות? זה נקרא "לתזמן את השוק" וזו שיטה שחד משמעית לא עובדת, וזה מוכח מחקרית שוב ושוב ושוב. לעומת זאת, אם משקיעים בתיק מפוזר היטב, יש כאן פטנט שעובד מדהים, שהתיק בעצמו נותן משקל יותר גדול למניות המוצלחות, מעיף מהתיק את המניות הפחות טובות ומכניס במקומן מניות חדשות. כלומר – כשמשקיעים בתיק מפוזר היטב, הוא מנהל את עצמו! ואתם בכלל לא צריכים להתערב, להשקיע בזה זמן או מחשבה ולדאוג האם לקחתם את ההחלטה הנכונה או עשיתם טעות. למשל – מדד SP500 כולל את 500 החברות הגדולות ביותר שנסחרות בארה"ב. אם חברה מסוימת היא לא מוצלחת – היא פשוט תצא מהמדד. ובמקומה תיכנס חברה מוצלחת אחרת. וכל זה קורה בלי שאתם צריכים לנהל את זה!
טעות מספר 3 בשוק ההון היא להשקיע באופן שלא מתאים לטווח ההשקעה. למשל השקעה במניות בטווח הקצר נחשבת סופר מסוכנת כי בהשקעה של שנה אחת בלבד שוק ההון יכול לרדת או לעלות בעשרות אחוזים! לעומת זאת, וכבר סיפרתי לכם את זה – אם משקיעים בשוק ההון בתיק מפוזר ולאורך זמן, ההיסטוריה מראה שהתשואה השנתית הממוצעת במקרה כזה היא לפחות 7% בשנה (כלומר, להכפיל את הכסף כל עשור). יש משפט שאומר שרק כשהשפל מגיע, רואים מי שוחה ערום. במילים אחרות – בתקופות משבר מאד ברור לכולם האם הכסף שלהם הושקע במקום הנכון ובתיק שמתאים להם.
למשל – כשמגיע משבר בשוק ההון, והוא מגיע במוקדם או במאוחר, אי אפשר להתחמק מזה, מי שמשקיע נכון נהנה ומגדיל את הנכסים שלו. ומי שהכסף שלו היה במקום הלא נכון, יכול להפסיד גם עד 30% ו-50% מהכסף! זה קרה במשבר האחרון של 2022 ולפניו במשבר של הקורונה וגם בכל המשברים שהיו לפני.
אבל זה לא כורח המציאות. אפשר לתכנן *מראש* את ההשקעות כך שיתאימו בדיוק לכם, למטרות שלכם ולאופן ההשקעה שאתם יכולים להתמודד איתו. בקיצור – תמיד להתכונן מראש ולהיכנס לים עם בגד ים…
דוגמה מעולה לתכנון מראש, שזה בעצם הבסיס של תורת ההשקעות – היא פיזור.
פיזור בשוק ההון:
הפיזור מאפשר לנו ליהנות מסיכון מופחת בהשקעות שלנו, מבלי לפגוע בתשואה.
אז אמנם אומרים שאין מתנות חינם, אבל פיזור הוא ממש מתנה בחינם. לכן כל מי שניגש להשקיע, כדאי שיבין ויכיר מה המשמעות והמהות של פיזור.
לפיזור יש מגוון של רבדים: פיזור בין תחומי השקעות, פיזור בין נכסים, פיזור בין מטבעות, פיזור על פני הזמן ועוד.
מה שעוד חשוב לי שתדעו זה שאם אתם חוששים להשקיע בעצמכם – שזה פשוט ביותר וגם זול משמעותית – יש מכשירים פיננסים שיאפשרו לכם לשגר את הכסף ולשכוח ממנו לחלוטין. ואפילו מדובר במכשירים מאד זולים או בכאלה שנושאים הטבות מס כך שתשלמו פחות מיסים. גם פשוט וגם יעיל. אין על השילוב הזה. יותר מזה לא צריך כלום.
התאמת אופן ההשקעה למטרות ולטווח ההשקעה שלנו:
- בשלב הראשון, נבחר את אופן ההשקעה שמתאימה לנו: הבחירה העיקרית היא בין השקעה בניהול עצמי לבין השקעה באמצעות מכשיר פיננסי (כמו קופת גמל להשקעה).
- בשלב השני, נבחר את רמת הסיכון המתאימה לפי טווח ההשקעה שלנו, המטרה שלשמה מיועד הכסף והסיבולת המנטלית שלנו להפסדים.
- בשלב השלישי נבחר את המדדים המתאימים אם זה בהשקעה בניהול עצמי, או את המסלול המתאים במכשיר הפיננסי שבחרנו להשקיע באמצעותו.
- בשלב הרביעי נשקיע באופן שוטף, מדי חודש, בהוראת קבע אם אפשר, או שנשים לעצמנו תזכורת חודשית קבועה ביומן, כדי להפוך את עניין ההשקעות לפשוט. פשוט, פשוט – כדי שזה פשוט יקרה.
בגדול,
אם אנחנו מוכנים להיפרד מהכסף לטווח ארוך של עשרות שנים, אפשר להשקיע בסיכון גבוה בתיק מפוזר של מניות.
אם אנחנו מוכנים להיפרד מהכסף לטווח קצר של שנה, שנתיים או שלוש, נחסוך את הכסף בפיקדון בבנק או בקרן כספית.
הטווח הבינוני הוא הכי מורכב ולכן שמרתי אותו לסוף. אם אנחנו מוכנים להיפרד מהכסף לטווח בינוני, נבנה תיק מפוזר סולידי שכולל שילוב של מניות, אג"ח, קרנות כספיות ונכסים אחרים או נשקיע באמצעות מסלול כללי שמיועד לטווח הבינוני במכשירי ההשקעה השונים.
דוגמה:
הנה דוגמה שתעזור להבין את הכדאיות של השקעות ושל טווח השקעה ארוך (שזה אומר לא להתעכב עם תחילת ההשקעות אלא להתחיל להשקיע כמה שיותר מהר! עדיף אתמול).
נניח שאנחנו מפקידים 1,000 ש"ח מדי חודש.
- אפשר להפקיד למסלול בסיכון מוגבר לטווח ארוך, שההיסטוריה מראה שנותן תשואה שנתית של 7% בשנה בהשקעות נכונות לאורך זמן.
- אפשר להפקיד למסלול כללי שמתאים לטווח השקעה בינוני ,שנותן תשואה שנתית ממוצעת של 4.5%.
- ואפשר להפקיד בחיסכון בבנק, שנתן עד לא מזמן מעל 4% אבל לפני זה נתן כמעט ,0% אז נניח בממוצע 2% בשנה ריבית על פיקדון בבנק.
הנה טבלה המתארת מה קורה עם הכסף המושקע:

הטבלה מראה שאחרי 10 שנים של הפקדות עקביות והשקעת הכסף (סה"כ הוצאנו מהכיס 120,000 ₪),
במניות צפוי להצטבר לנו סכום של 173K ש"ח
במסלול הכללי 152K ש"ח
ובפיקדון בבנק 133K ש"ח.
אם נמשיך עם אותה השיטה ,אחרי 20 שנים של הפקדות עקביות והשקעת הכסף (סה"כ הוצאנו מהכיס 240,000 ₪),
במניות צפוי להצטבר לנו סכום של 520K ש"ח
במסלול הכללי 388K ש"ח
ובפיקדון בבנק 295K ש"ח.
אם נתמיד 30 שנים (כאשר סה"כ הוצאנו מהכניס 360,000 ₪),
במניות צפוי להצטבר לנו סכום של 1.212 מיליון ש"ח
במסלול הכללי 759K ש"ח
ובפיקדון בבנק 493K ש"ח.
כמובן שהשקעה במניות נושאת סיכון .צריך להשקיע רק כסף שאנחנו מוכנים להיפרד ממנו לטווח ארוך וזה דורש למידה ,אבל כמו שאמרנו – למידה מועטה בלבד.
*** חשוב לציין שהסכומים הנ"ל לא כוללים דמי ניהול ,מיסוי ואת שחיקת הכסף עקב האינפלציה.
לסיכום:
בגילאי 20+, 30+ החיים מאד עמוסים כי אנחנו עסוקים בבניית העתיד שלנו. אנחנו בונים את המשפחה, את הקריירה ואת עצמנו. כל הזמן עובדים ובונים ומנסים לגלות איך משלבים משפחה עם קריירה. זה אף פעם לא פשוט ואנחנו נלחמים על זמן לעצמנו.
לרוב אנחנו כל כך עסוקים ביום-יום, שאנחנו כמעט ולא עוצרים לשאול את עצמנו שאלות על העתיד. אולם מדי פעם עולות לנו מחשבות: מה התכנון? מה השלב הבא? האם יש כזה בכלל? והאם כל החיים יהיו כאלה עמוסים, האם כל החיים זה מרוץ עכברים?
האם יצא לכם לשאול את עצמכם מהו השלב הבא אחרי שתבנו ותבנו ותעבדו ותתאמצו? מה יביא איתו העתיד? השאלות האלה הן סופר חשובות והתשובה פשוטה – מה שתבשלו עכשיו זה מה שתאכלו בהמשך. ככה פשוט.
מה בסך הכל אנחנו רוצים בחיים? קצת נחת? שיהיה נעים וטוב? לדעת שאנחנו דואגים לעצמנו וליקרים לנו לעתיד שיהיה מסודר ונטול דאגות כלכליות. בהקשר זה, חשוב שנבין ונזכור שההווה שלנו, הוא זה שקובע את העתיד, גם אם העתיד כרגע נראה ממש רחוק.
אנחנו רוצים שיהיה לנו מספיק כסף כדי לא לדאוג. כדי שנוכל לקנות בית בלי להיחנק מהמשכנתה, שתהיה לנו אפשרות להעניק ליקרים לנו את כל מה שהם רוצים וצריכים ולא לחיות במעגל של להכניס כסף-להוציא כסף-להכניס כסף-להוציא כסף. אנחנו בוודאי לא רוצים לבלות את חיינו במירוץ העכברים.
בואו ניקח את עצמנו עשור וקצת קדימה. שתי אפשרויות יעמדו בפנינו:
האחת – אפטר פרטי:
אחרי ששנים ארוכות גידלנו משפחה, טיפחנו קריירה וניהלנו נכון את הכסף שלנו (כי למדנו איך בדיוק עושים את זה!) נוכל להירגע וליהנות, תהיה לנו את האפשרות והפריווילגיה לבחור! ואין דבר יותר חשוב מאשר היכולת ל-ב-ח-ו-ר. לדוגמא, נוכל לבחור להוריד הילוך או לשנות קריירה ובעיקר נוכל לחיות בנחת וברוגע, כי בלי האפשרות לבחור אנחנו אסירים בחיים שלנו. תקועים במרוץ העכברים.
מכניסים, מוציאים, מכניסים, מוציאים.
וזה מוביל אותנו לאפשרות מספר 2:
שנהיה בחרדה. כי לא צברנו מספיק הון ונכסים, כי לא ניהלנו את הכסף נכון, כי לא השקענו מספיק, כי הוצאנו יותר מדי, כי אין לנו מספיק כסף לדאוג לילדים שלנו בהמשך הדרך או לנו אם חלילה משהו יקרה.
האמת היא שהמשפט "ככל שהשנים חולפות ההזדמנויות מצטמצמות" הוא משפט מנומס להפליא ועדין באופן לא אחראי בכל הנוגע לניהול הכסף שלנו בגיל 40+.
אבל בגילאי 20+, 30+ הוא סופר רלוונטי! זה ב-ד-י-ו-ק הזמן לנהל את הכסף שלכם נכון, לחסוך ולהשקיע. כדי שתגיעו לאפטר פארטי בכיף ובטוב, זה ה-זמן לעשות את הפעולות הנכונות ולבחור את הבחירות הנכונות. הזמן פועל לטובתכם, לא תאמינו איזה כוח פיננסי יש לו. בהמשך, חלון הזמן שלנו לתיקון הולך ונסגר ואתם תגלו שיש דבר כזה מאוחר מדי.
התוכנית הפיננסית המוצגת כאן למעלה הינה היעילה ביותר, הפשוטה ביותר והקלה ביותר ליישום:
* היא דורשת השקעה ראשונית של הזמן שלכם, אך בהמשך הדרך היא הכי פאסיבית שאפשר ודורשת התעסקות מינימאלית.
* הסיכון שתבחרו יהיה המינימלי הדרוש כדי להרוויח. בלי סיכונים מיותרים ובלי חששות ופחדים.
* אתם לא צריכים להיות מומחים במסחר והשקעות. אתם מקבלים את כל הכלים על מנת לקבל החלטות לגבי ניהול הכסף שלכם.
* אתם מבינים במה אתם משקיעים ולא זורקים את האחריות על סוכנים ואנשי מכירות.
* אתם נהנים מהתשואה של שוק ההון שמאפשר להכפיל את הכסף כל עשור (רק בהשקעות לטווח ארוך ורק אם יודעים מה עושים!) ובנוסף נהנים מתשואה דו ספרתית בנדל"ן יחיד בארץ (שוב, אם יודעים מה עושים…)
* התוכנית שתבנו תאפשר לכם ליהנות מהחיים תוך כדי ולא להתקמצן עכשיו במשך עשור, מבלי להתעסק בכסף כל הזמן, כדי שתוכלו להיות בראש שקט ועם תחושת ביטחון כלכלי.
* התוכנית תגרום לכם למקסם את הכסף שצברתם עד כה וגם את הכסף שעוד יגיע בעתיד, כדי שתגיעו ליעדים ולחלומות שלכם, לגדל את הילדים בנחת וליהנות מהמשפחה ולחיות בביטחון כלכלי ועם שקט נפשי.
תודה רבה על הקריאה! מקווה שהשכלתם ואפילו נהניתם!
לא חייבים לעשות את הדרך לבד. אם דרושה לך עזרה, עצה, הדרכה, ייעוץ או ליווי, אני כאן בשבילך ומזמינה אותך לתהליך ליווי שכולל הדרכה וליווי בבניית תוכנית עבודה פיננסית מותאמת אישית וקלה ליישום, שתאפשר לך למקסם את הכסף שלך – הקיים וזה שעוד יגיע – להגשים את המטרות והחלומות שלך, ליהנות מהילדים ומהמשפחה ולחיות בנחת ובביטחון כלכלי.
תוכנית הליווי 'פשוט להשקיע' כוללת ייעוץ פיננסי וליווי אישי, עם תמיכה ומענה רציף לשאלות לטובת מימוש הפוטנציאל הפיננסי שלכם, כדי שתוכלו לחיות בטוב בהווה ולדאוג לעתיד מסודר ונטול דאגות כלכליות.
במסגרת התוכנית תקבלו גישה לתכנים מוקלטים בנושאים: התנהלות כלכלית, שוק ההון ונדל"ן, כדי שתכירו את החוקים וההזדמנויות בעולם הפיננסי.
במילים אחרות, תקבלו גם את החכה ולא רק את הדגים.
הנה הסילבוס של התכנים -
סילבוס:
+
שיעור 1: גישה פיננסית נכונה וטעויות פיננסיות
אנחנו רוצים ליהנות בהווה, אבל האם אתם דואגים כלכלית כדי שתוכלו ליהנות גם בעתיד?
אם אתם רוצים לפרוש לפני גיל הפרישה הרשמי, איך נתחיל להתכונן כבר מעכשיו!
מה ההבדל בין חיסכון להשקעה? מי שלא יודע לא יגדיל את ההון שלו בחיים.
מונחים חשובים: ממוצע, הסתברות. איך זה מתקשר להשקעה במניות?
גם בהוצאה וגם בהשקעה מדובר על כסף שאנחנו מוותרים עליו עכשיו. ככה תעברו מהוצאות להשקעות שישתלמו לכם בגדול בהמשך הדרך.
איפה שיש כסף יש הונאות. ככה תזהו מרחוק את הנוכלים שאורבים לכסף שלכם ותימנעו מטעויות של מתחילים.
איפה שיש כסף יש הונאות. ככה תזהו מרחוק את הנוכלים שאורבים לכסף שלכם
ותימנעו מטעויות של מתחילים.
איפה שיש כסף יש הונאות. ככה תזהו מרחוק את הנוכלים שאורבים לכסף שלכם ותימנעו מטעויות של מתחילים.
כל שקל שאתם מוציאים היום, דופק את עצמכם העתידי. אז מה הדרך הנכונה להתנהל?
קרן פנסיה זה מה שיכלכל אתכם אחרי הפרישה. האם הקצבה הפנסיונית צפויה להספיק לכם לאותה רמת החיים כמו לפני הפרישה? ככה תבינו איך קרן הפנסיה בדיוק עובדת.
+
שיעור 2: מונחים בסיסיים בפיננסים – ריבית, ריבית דריבית, מינוף.
בזכות הריבית, השקל של היום לא שווה לשקל של מחר. תמצאו ריביות בכל מקום שיש בו כסף: מהלוואות ועד פקדונות. איך תקבלו יותר ותשלמו פחות?
הריבית דריבית היא כוח־העל הפיננסי שגורם לכסף שלנו לגדול מעצמו, בעצמו. ככה נרתום את הריבית דריבית לטובתנו כדי שתגדיל את ההון שלנו ותאפשר לנו לצמוח.
ריבית מפצה לא רק על דחיית צריכה, אלא גם על סיכון, מה שמסביר למה השקעה במניות היא כדאית ולמה לא כדאי לשמור את הכסף בבנק, אפילו אם קצת קשה לכם עם סיכונים פיננסיים.
מה נראה לכם יותר כדאי – להתאמץ להגדיל את התשואה על ההשקעה? או להתאמץ ולהפקיד יותר מדי חודש? מי שלא יודע את התשובה, מתאמץ לשווא וצומח באיטיות.
שימוש בהלוואות יכול לשדרג את מצבנו הפיננסי. איך משתמשים בהלוואות לטובת צמיחה מהירה?
קרן חירום מהווה קו הגנה פיננסי חשוב עבורנו. כמה כסף כדאי שיהיה בקרן החירום כדי שתוכלו לישון טוב בלילה?
+
שיעור 3: איך לנהל את הכסף: הכנסות, הוצאות, הון, תזרים.
מה ההבדל בין הוצאות קבועות, הוצאות משתנות והוצאות חד פעמיות? ככה תהיו במודעות מלאה ותתחילו לשלוט בהוצאות שלכם ולהוציא פחות (מה שישאיר לכם יותר כסף להשקעות!).
יש שני אופנים בהם נוכל להגדיל את ההכנסות שלנו:
1. הגדלת הכנסות מעבודה
2. הגדלת הכנסות מהשקעת ההון
ואיך ניהול נכון של הכסף הופך הכנסה מעבודה להכנסה פסיבית.
תזרים… הון… נכסים… איך כל אלה קשורים אחד לשני? כמה הגדרות והסברים שיעשו לכם סדר לגבי כמה אתם באמת שווים ואיך תוכלו להגדיל את השווי הזה.
שלוש הפעולות שיביאו אותנו לצמיחה כלכלית הן:
1. הקטנת הוצאות. 2. הגדלת הכנסות. 3. השקעה בחוכמה
+
שיעור 4: הבורסה לניירות ערך: מניות, אג"ח, מכשירים פיננסיים ואסטרטגיות השקעה בשוק ההון.
מהי הבורסה? איך מתחילים לסחור בבורסה? איך קונים ומוכרים? אילו עמלות קיימות? אילו מוצרי השקעה קיימים בבורסה?
מהי מניה? למה כל כך משתלם להחזיק במניות?
מהי איגרת חוב ואיך עובד המנגנון שלה? לאיזה סוג השקעות איגרות חוב מתאימות?
מהן אופציות ואיך משתמשים בהן נכון כהגנה על ההשקעה שלנו.
מהם מדדים ואיך הם עוזרים לנו בפיזור ההשקעה כך שתהיה מסוכנת פחות באופן משמעותי?
נבין לעומק את המכשירים הפיננסיים העומדים לרשותנו, אלה שמשקיעים בעצמם במספר רחב של נכסים פיננסים. המכשירים הפיננסיים שאנו נסקור כאן הם: קרנות נאמנות כולל קרנות מחקות וקרנות סל, קרנות השתלמות, קופות גמל להשקעה ופוליסות חיסכון.
איך בוחרים את המכשיר הפיננסי שמתאים לכם בדיוק.
נלמד איך לבנות את התמהיל הנכון עבורנו – כלומר את הרכב ההשקעות בתיק שלנו – לפי רמת הסיכון שנרצה לקחת ואופק ההשקעה שלנו. בניית התמהיל הנכון לתיק ההשקעות שלנו רלוונטית גם לחיסכון הפנסיוני שלנו.
מהי חברה מנהלת ואיך בוחרים אותה?
נדבר על: אסטרטגיות השקעה – אקטיבית מול פסיבית. דרכי השקעה – תיק השקעות בניהול עצמי או באמצעות מכשיר פיננסי.
dollar cost averaging - הדרך הכי טובה להיכנס לשוק. זו גם הדרך הנכונה לצאת מהשוק ולהנזיל את תיק ההשקעות שלנו.
מי שלא בקיא במיסוי על רווחים בכלל ובשוק ההון בפרט, חולק יותר מהכסף שלו עם רשויות המס. איך נשאיר יותר כסף אצלנו?
+
שיעור 5: נדל"ן - הדרך הקלה לעסקה מנצחת.
כל מה שחשוב לדעת ולהכיר בנוגע להלוואות: קרן, ריבית, לוח סילוקין. הלוואות שפיצר, גרייס, בלון. איך נשתמש במינוף באופן שהכי מתאים לנו, בלי להסתכן ובלי לשלם יותר ממה שצריך.
משכנתאות - כלי המינוף החזק ביותר:
* מי יכול לקחת משכנתה? מגבלות בנק ישראל.
* שיעור המשכנתה מתוך שווי הנכס הנרכש.
* משכנתה לרכישת נכס יחיד, חלופי או להשקעה.
* לקיחת משכנתה כנגד נכס קיים.
* הוצאות נלוות שחשוב לקחת בחשבון.
* כמה הון עצמי דרוש להשלמת העסקה.
* דרכים להגדלת ההון העצמי.
* מיחזור משכנתה.
* גרירת משכנתה.
* מסלולי משכנתה: ריבית הפריים, ריבית קבועה או משתנה, ריבית צמודה (ריאלית) או לא צמודה (נומינאלית).
* משמעות ההצמדה למדד מחירי הצרכן.
* מדרגות משכנתה – וההשפעה שלהן על הריביות.
* מה יותר חשוב מהריביות? התאמת המשכנתה לתכנית הפיננסית הכוללת.
* דירוג אשראי אישי.
* מתקשים לקחת משכנתה? ניתן לצרף ערבים.
* ביטוח חיים וביטוח נכס לטובת המשכנתה – נקודות חשובות במיוחד.
מיסוי נדל"ן: מס רכישה, מס שבח ומס על הכנסה משכר דירה.
איך לתכנן עסקת נדלן רווחית על בסיס הידע שלמדנו במימון ומיסוי?
בחינת הכדאיות של השקעה בדירה:
1. איך מחשבים תשואה פירותית ותשואה הונית.
2.ההבדל בין כדאיות רכישת דירה עם ובלי משכנתה.
3. ההבדל בין כדאיות רכישת דירה כיחידה או כשנייה והלאה (עם או בלי משכנתה).
כל השאלות שיכולות לעלות בנוגע לנדל"ן ושחייבים לקבל עליהן תשובה כדי לבחור נכון ולא להרוס לעצמנו את ההשקעה הכי משמעותית שנעשה!
* לטובת פיזור – כדאי לשקול להקצות רק חלק מההון לרכישת נכס!
* שאלת השאלות – האם כדאי לשכור דירה או לקנות אחת (למגורים)?
* נניח שהחלטנו לקנות דירה (יחידה) להשקעה בארץ, איזו דירה כדאי לקנות? האם כדאי לקנות דירה בפריפריה ב־600,000 ₪ או במיקום אטרקטיבי יותר במיליון שקלים ומעלה? ניתוח, יתרונות וחסרונות.
* שתי שאלות חשובות:
אם כבר יש ברשותנו דירה – האם לקנות דירה ב־ 1.2M ₪ או 2 דירות ב־ 600,000 ₪ כל אחת
האם לקנות דירה אחת ראשונה ויחידה ב־ 1.2M ₪ או שתי דירות ב־ 600,000 ₪ כל אחת?
* נקודה למחשבה שכדאי להכיר – כאשר משקיעים בדירה ראשונה, יחידה וזולה יחסית, יש לקחת בחשבון מכירת דירה זו טרם קניית דירה משמעותית יותר.
* אין לנו המון כסף… איך נגיע לדירת החלומות?
* האם יש זמן נכון לקנות דירה?
צ'ק ליסט – לפני קניית דירה: בודקים יכולות מימון והערכת שווי
צ'ק ליסט – לפני קניית דירה: עורכים בדיקות משפטיות
צ'ק ליסט – לפני קניית דירה: בודקים את מצב הנכס
צ'ק ליסט – לפני קניית דירה מקבלן
צ'ק ליסט – לפני קניית דירה יד שנייה
צ'ק ליסט – לפני קניית דירה שאמורה לעבור פינוי בינוי או תמ״א 38
צ'ק ליסט – לפני קניית דירה עם קבוצת רכישה
כמה אמוציות נדל"ן מעורר... מדובר בקירות שעולים המון כסף, אבל גורמים לנו לתחושת ביטחון שאי אפשר לתמחר אותה. אם נבחר להתייחס לנדל"ן כאל השקעה – לפחות בתחילת הדרך, עד שנקנה נדל"ן למגורים, חשוב שנכיר את הכללים ואת המסגרת שבה אפשר לפעול מבחינת מימון, מיסוי וניתוח כדאיות, כפי שעשינו בשיעור זה. באופן כללי, העסקה שבה נבחר צריכה להתאים לנו מבחינת המטרות הפיננסיות שלנו, מבחינת רמת הסיכון, הזמן שיש לנו להשקיע, הסכום הפנוי – הון ותזרים – העומד לרשותנו ועוד. לכן, כשאנחנו ניגשים לעסקה, חשוב לקחת הכל בחשבון ולפעול מתוך הידע שצברנו.
+
שיעור 6: מחברים את כל חלקי הפאזל שלמדנו:
התנהלות כלכלית, שוק ההון ונדל"ן
אז מה היה לנו כאן? חזרה קצרה ואפקטיבית שתעזור לנו לראות את התמונה המלאה.
בנוסף, נכיר את פירמידת הניהול הפיננסי שיכולה לשמש ככלי הכוונה לאיך מתחילים ואיך עושים את זה.
בהצלחה!
אחרי כל שיעור:
מבחנים להטמעת הידע!
ובנוסף, בונוסים:
+
בונוס מס׳ 1: קורס 'שולטים בתזרים'
לאחר סיום הקורס תוכלו כבר להבין לעומק ממה התקציב שלכם מורכב, כמה כסף יש לכם וכמה כסף יתפנה לכם על מנת להתחיל להשקיע ולצבור רווחים.
הקורס יגביר אצלכם את המודעות לכלל ההוצאות שלכם.
יעניק לכם כלים פרקטיים לניהול פיננסי.
ילמד אתכם כמה כסף תוכלו להקצות לטובת השקעות.
יעלה אתכם על המסלול הנכון והמהיר בדרך לאיזון פיננסי אמיתי.
הקורס כולל 3 כלים סופר חזקים:
קובץ אקסל ובו הנוסחאות שיעשו עבורכם את כל החישובים
סרטונים המראים צעד אחר צעד איך למלא את הטבלה הכי נכון שאפשר
מאמר ובו הסבר מפורט על מטרות הניהול הנכון שיסייעו לכם להבין את הדרך

קובץ אקסל ובו הנוסחאות שיעשו עבורכם את כל החישובים
סרטונים המראים צעד אחר צעד איך למלא את הטבלה הכי נכון שאפשר
מאמר ובו הסבר מפורט על מטרות הניהול הנכון שיסייעו לכם להבין את הדרך
+
בונוס מס׳ 2: קובץ אקסל 'שולטים בנכסים ובהתחייבויות'
המכיל 3 גיליונות:

1
הגיליון הראשון "שולטים בנכסים" יסייע לכם לקבל תמונה מלאה ועדכנית על כל הנכסים הפיננסים שלכם (כל הכסף שלכם – נזיל ולא נזיל - הנמצא בנכסים השונים).
2
הגיליון השני "שולטים בהתחייבויות" יאגד בתוכו את כל ההתחייבויות שלכם, הכוללות הלוואות ומשכנתאות. מטרת הקובץ לבנות תמונה מלאה על כלל ההתחייבויות הקיימות כדי להבין את המצב הנתון.
3
בגיליון השלישי "מהו ההון העצמי" תוכלו לראות את המאזן שלכם – התאים בגיליון יתמלאו באופן אוטומטי לאחר שתסיימו למלא את שני הגיליונות הקודמים "שולטים בנכסים" ו-"שולטים בהתחייבויות". עכשיו תוכלו לדעת מהו השווי ההון שלכם, או במילים אחרות, כמה כסף באמת יש לכם.
+
בונוס מס׳ 3: צ׳ק ליסט 'כסף על הרצפה'
איך להשאיר יותר כסף אצלכם בסוף החודש

הצ׳ק ליסט הוא כלי עזר שיסייע לכם בתהליך שיפור המצב הקיים. הוא מקיף את כלל הפעולות שיש לעשות בדרך להקטנת ההוצאות, ובאופן ספציפי - הוצאות שאתם יכולים להקטין מבלי לפגוע באורח החיים שלכם.
+
בונוס מס׳ 4: מכוונים גבוה
קובץ הנחיות להגדרת מטרות פיננסיות

אחת הדרכים להגיע להצלחה פיננסית היא לעבוד עם מטרות ויעדים. אלה הם הדברים שידחפו אתכם קדימה ויגרמו לכם להגשים את הרצונות שלכם. הקובץ יעזור לכם בדרך להצבת המטרות ויעזור לכם להגדיר אותן באופן מסודר ולבדוק האם אתם בדרך הנכונה להגשמתם.
+
בונוס מס׳ 5: עושים סדר בשוק ההון
קובץ הנחיות להגדרת תכנית להשקעה בשוק ההון

אחרי שמסיימים לצפות בתוכן של השיעור הרביעי "הבורסה לניירות ערך", כבר מבינים מה ההבדל בין השקעה באופן עצמאי לבין השקעה באמצעות חברה מנהלת ומה ההבדל בין השקעה אקטיבית להשקעה פאסיבית וזה בדיוק הזמן לבחור איך מתאים לכם להשקיע. קובץ ההנחיות יעזור לכם לחדד את אופן ההשקעה שהכי מתאים לכם.
+
בונוס מס׳ 6: עושים סדר בנדל"ן
קובץ הנחיות להגדרת תכנית להשקעה בנדל"ן
אחרי שמסיימים לצפות בשיעור החמישי "נדל"ן", כבר יודעים שהשקעה בנדל"ן שונה מהשקעה בשוק ההון משום שכדי להשקיע בנדל"ן צריך הון ותזרים. קובץ ההנחיות יעזור לכם להתחיל לגבש תכנית שכוללת פרטים לגבי התזרים הפנוי, ההון הפנוי, אופי ההשקעה וההתמקדות בעסקה ספציפית שמתאימה עבורכם.
שימו לב: תוך שמונה שעות של תוכן ואתם מבינים בכסף, מה שיאפשר לכם בלי סיכונים מיותרים, חששות ופחדים להפוך חיסכון חודשי של 5,000 ל-6 מיליון ש"ח באמצעות השקעות פשוטות לטווח ארוך,
להגיע לדירת החלומות שלכם באמצעות תוכנית השקעות בנדל"ן ולחיות בביטחון כלכלי כבר מעכשיו.
ואז - בליווי קבוצתי עם זוגות שנמצאים בדיוק בשלב שלכם, בונים תוכנית פיננסית לכסף הפנוי בשוק ההון ובנדל"ן. בחישוב על פני עשרות שנים מדובר במיליוני שקלים!


אם תהליך כזה נשמע לך מעניין וחשוב ובדיוק מתאים לסיטואציה שלך, מזמינה אותך להצטרף לאלפי הזוגות הצעירים שכבר בנו לעצמם תוכנית עבודה פיננסית וחיים הרבה יותר טוב בזכותה.
שלכם,
ד"ר שרון גרעין-טל.
מה יצא לכם מהעבודה על התוכנית הפיננסית שלכם:
המלצה:

רוצים שנבנה ביחד תוכנית פיננסית מותאמת אישית גם עבורכם?
השאירו פרטים ונציג שלנו יחזור אליכם בהקדם
או שאפשר פשוט לשלוח וואטספ למספר הזה - מכאן
כל הזכויות שמורות לד״ר שרון גרעין־טל
ועכשיו, בטח נשאלת אצלך השאלה – תכלס איך עושים את זה? ואני יודעת שזה לא מתאים לכל אחד ואחת לעשות את זה לבד, לכן, אני מציעה לך תוכנית הדרכה וליווי שתאפשר לך לבנות תוכנית עבודה פיננסית מותאמת אישית וקלה ליישום.
עם מה תצאו מהתוכנית:
- מפת הכסף שלכם – אפיון מצב נוכחי של נכסים, התחייבויות, הכנסות והוצאות
- הגדרת יעדים פיננסיים
- בניית תוכנית פיננסית אישית
- בניית תקציב משפחתי
- בניית תוכנית השקעות בנדל"ן
- בניית תיק השקעות בשוק ההון
- יישום והטמעה
- להנות מהפירות
אני מזמינה אתכם לצאת לדרך, לבנות תוכנית פיננסית פשוטה שתביא אתכם לכל המטרות והחלומות שלכם, תכל'ס להתחיל להשקיע והפעם גם ממש להתמיד, כדי לחיות חיים מסודרים ונטולי דאגות כלכליות.